


Curva ABC no Varejo: Como Melhorar o Sortimento
A Curva ABC no varejo ajuda supermercados, atacarejos, farmácias e indústrias a identificar a importância comercial dos produtos. Com essa análise, os gestores conseguem definir prioridades de abastecimento, compreender a contribuição de cada item e encontrar oportunidades para melhorar o desempenho das categorias.
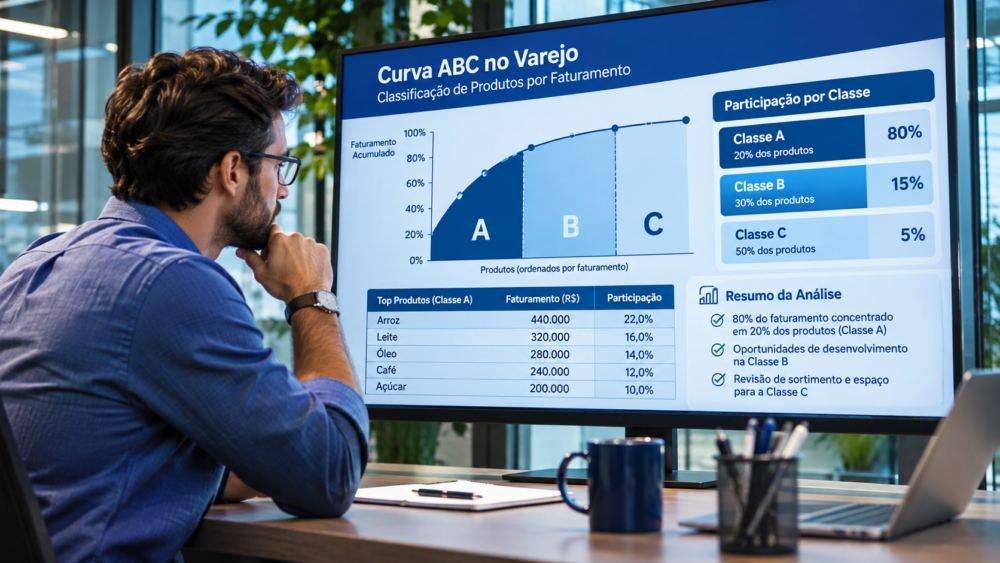
Entretanto, a classificação ABC não deve funcionar isoladamente. Para orientar decisões realmente estratégicas, ela precisa considerar faturamento, margem, lucro bruto, giro, comportamento de compra e características do ponto de venda.
Uma das dificuldades mais comuns na gestão do varejo é identificar quais produtos merecem maior atenção. Afinal, uma loja pode trabalhar com milhares de SKUs, diferentes fornecedores, margens variadas e comportamentos de consumo que mudam conforme a região e a época do ano.
Nesse cenário, tomar decisões apenas com base na percepção dos gestores pode gerar excesso de estoque, rupturas, desperdício de espaço e oportunidades comerciais não aproveitadas.
Neste guia, você entenderá como calcular a Curva ABC, interpretar as classes A, B e C, diferenciar faturamento de lucratividade e utilizar os resultados para melhorar o sortimento e o gerenciamento de categorias.
O que é Curva ABC no varejo?
A Curva ABC é uma metodologia de classificação que organiza produtos conforme sua participação em determinado indicador, como faturamento, lucro bruto, valor de estoque ou quantidade vendida.
Sua lógica se relaciona ao princípio de Pareto, frequentemente associado à regra 80/20. Segundo essa ideia, uma parcela relativamente pequena dos elementos pode representar uma parte significativa dos resultados.
No varejo, isso significa que determinados produtos podem concentrar grande parte das vendas ou do lucro bruto. Contudo, a proporção de 80/20 não é obrigatória: a distribuição real depende da categoria, do perfil da loja e do indicador analisado.
O que significam as classes A, B e C?
Reúne os produtos que concentram, como referência, os primeiros 80% do resultado acumulado. Esses itens geralmente exigem acompanhamento prioritário.
Corresponde, na referência adotada, aos 15% seguintes do resultado acumulado. Pode revelar oportunidades de desenvolvimento comercial.
Representa os 5% finais do resultado acumulado. Esses produtos merecem avaliação criteriosa, mas não devem ser eliminados automaticamente.
Os percentuais apresentados são referências, não limites universais. Além disso, cada empresa deve documentar como classifica os produtos que ultrapassam os pontos de corte entre as classes.
Por que a Curva ABC é importante para supermercados e indústrias?
Supermercados e indústrias precisam administrar portfólios complexos. Enquanto o varejista busca atender diferentes missões de compra, a indústria precisa compreender o desempenho de seus produtos nos canais de distribuição.
A Curva ABC ajuda a estabelecer prioridades com base em dados. Dessa forma, a empresa consegue investigar quais produtos sustentam as vendas, quais apresentam potencial de crescimento e quais exigem revisão de estratégia.
Além disso, a metodologia oferece uma base para integrar compras, planejamento comercial, abastecimento, gerenciamento de categorias e execução no ponto de venda.
Curva ABC de faturamento, lucro e estoque: quais são as diferenças?
Antes de calcular a classificação, o gestor precisa definir qual pergunta deseja responder. Afinal, uma Curva ABC de faturamento não apresenta necessariamente os mesmos resultados de uma análise de lucro bruto.
| Tipo de análise | O que identifica | Principal aplicação |
|---|---|---|
| Faturamento | Produtos com maior participação na receita | Prioridades comerciais e disponibilidade |
| Lucro bruto | Produtos com maior contribuição bruta | Avaliação de rentabilidade bruta |
| Valor de estoque | Itens que concentram capital armazenado | Controle de estoque e capital imobilizado |
| Quantidade vendida | Produtos com maior volume de unidades | Giro e planejamento operacional |
Essa distinção também aparece em um conteúdo técnico do Sebrae sobre a Curva ABC para controle de estoque, que apresenta classificações por faturamento e lucro bruto. Os exemplos reforçam que a escolha do indicador pode alterar quais produtos recebem prioridade na análise comercial.
Por que faturamento alto não significa lucro alto?
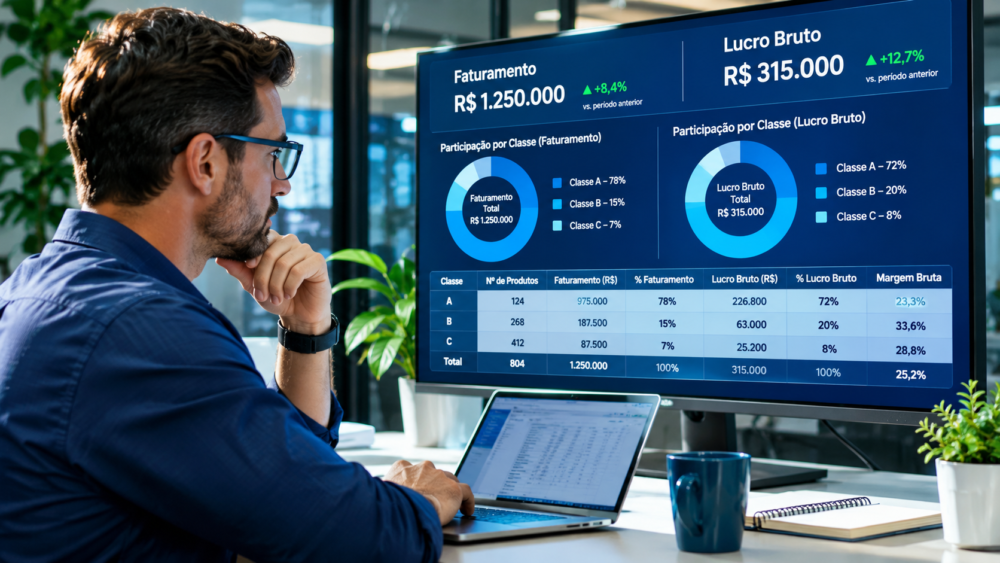
Um produto pode apresentar grande volume de vendas e margem reduzida. Por outro lado, um item com menor faturamento pode contribuir de maneira relevante para o lucro bruto, principalmente quando apresenta margem superior.
Por isso, a análise deve separar receita, custo e resultado. Também é importante distinguir lucro bruto de lucro líquido, pois despesas operacionais, tributos e outras condições podem alterar a rentabilidade final.
Como calcular a Curva ABC no varejo em 5 etapas
A empresa pode começar a análise com uma planilha, desde que utilize dados confiáveis e estabeleça critérios consistentes. O processo envolve cinco etapas principais.
Escolha o indicador, o período, as lojas e as categorias. Uma análise de faturamento, por exemplo, deve utilizar dados de receita consistentes e um intervalo representativo.
Reúna SKU, descrição, quantidade vendida, faturamento e demais informações necessárias. Corrija duplicidades e diferenças de unidade de medida.
Divida o valor de cada produto pelo total do indicador analisado e multiplique por 100.
Organize os produtos do maior para o menor resultado. Depois, some progressivamente as participações para encontrar o percentual acumulado.
Aplique os limites definidos para A, B e C. Em seguida, investigue as diferenças entre produtos e transforme a classificação em hipóteses de melhoria comercial.
Exemplo prático: Curva ABC de produtos em um supermercado
Imagine um supermercado que deseja avaliar seis grupos de produtos durante um período específico. O faturamento total do conjunto é de R$ 100.000.
Os valores a seguir são hipotéticos e servem apenas para demonstrar a metodologia. Para facilitar o entendimento, consideraremos os grupos como unidades de análise, embora uma operação real possa trabalhar com SKUs individuais.
| Produto | Faturamento | Participação | Acumulado | Classe |
|---|---|---|---|---|
| Arroz | R$ 40.000 | 40% | 40% | A |
| Leite | R$ 25.000 | 25% | 65% | A |
| Óleo | R$ 15.000 | 15% | 80% | A |
| Café | R$ 10.000 | 10% | 90% | B |
| Biscoitos | R$ 5.000 | 5% | 95% | B |
| Temperos | R$ 5.000 | 5% | 100% | C |
Nesse cenário, arroz, leite e óleo representam 80% do faturamento total. Portanto, pertencem à classe A, considerando os limites definidos para o exemplo.
O resultado sugere que esses itens merecem atenção especial na disponibilidade. Entretanto, ainda não permite afirmar que eles são os mais rentáveis.
O que muda quando analisamos o lucro bruto?
Agora, vamos acrescentar margens brutas hipotéticas aos mesmos produtos. Para simplificar, consideraremos a receita apresentada como base do cálculo.
| Produto | Margem bruta | Lucro bruto |
|---|---|---|
| Arroz | 8% | R$ 3.200 |
| Leite | 10% | R$ 2.500 |
| Óleo | 12% | R$ 1.800 |
| Café | 30% | R$ 3.000 |
| Biscoitos | 35% | R$ 1.750 |
| Temperos | 40% | R$ 2.000 |
Ao organizar os produtos pelo lucro bruto, a classificação muda. Nesse exemplo, arroz, café, leite e temperos passam a compor a classe A de lucro bruto, considerando a inclusão do item que ultrapassa o limite de 80%.
Assim, a empresa consegue enxergar duas dimensões diferentes: quais produtos concentram receita e quais contribuem mais para o resultado bruto. A combinação dessas informações oferece uma base mais consistente para decisões comerciais.
Como utilizar a Curva ABC para melhorar o sortimento?
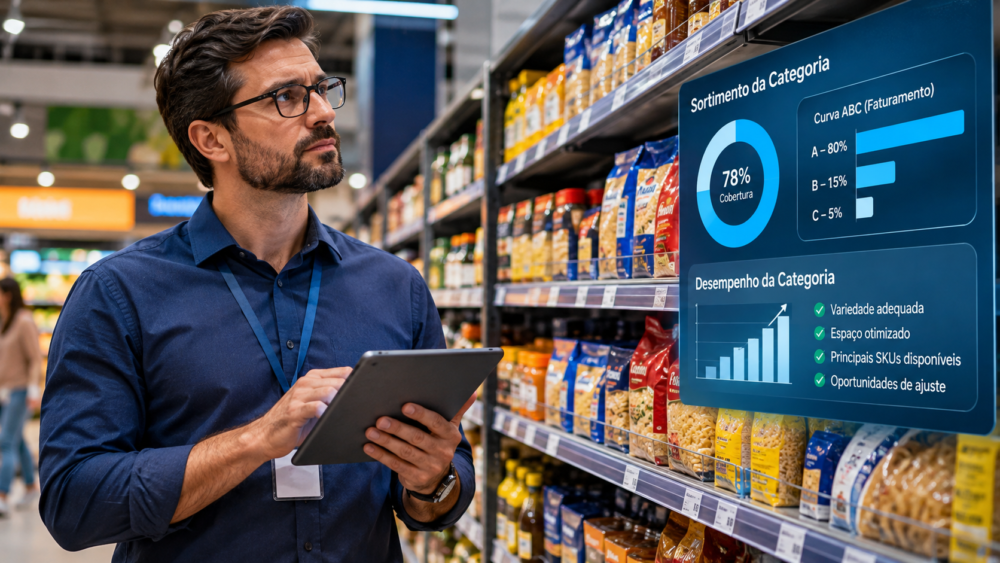
O sortimento representa o conjunto de produtos que uma empresa disponibiliza aos consumidores. Sua composição deve equilibrar variedade, demanda, rentabilidade, espaço e posicionamento comercial.
A Curva ABC contribui para essa decisão ao revelar a representatividade de cada item. Entretanto, a classificação precisa ser interpretada em conjunto com o papel da categoria e com as necessidades do shopper.
1. Proteja a disponibilidade dos produtos prioritários
Produtos que concentram grande participação nas vendas podem exigir maior acompanhamento de estoque e reposição. Afinal, a indisponibilidade de itens relevantes pode comprometer a experiência do consumidor e o desempenho comercial.
Portanto, a empresa deve acompanhar cobertura, giro, histórico de demanda, prazos de fornecedores e frequência de rupturas.
2. Investigue oportunidades nos produtos intermediários
A classe B pode reunir produtos com potencial de desenvolvimento. Alguns itens apresentam margens interessantes, mas recebem pouca exposição. Outros possuem demanda regional ou dependem de melhorias na disponibilidade.
Nesses casos, o gestor pode investigar ajustes de preço, espaço, comunicação ou abastecimento. Contudo, cada mudança precisa de uma hipótese clara e indicadores para avaliar o resultado.
3. Avalie os produtos C antes de reduzir o portfólio
Produtos da classe C não são necessariamente dispensáveis. Alguns atendem necessidades específicas, complementam a cesta de compras ou diferenciam a loja da concorrência.
Por exemplo, um item de baixa venda pode ser importante para consumidores com restrições alimentares ou preferências específicas. Sua retirada pode prejudicar a percepção de variedade, mesmo que sua participação no faturamento seja pequena.
- Participação nas vendas e no lucro bruto.
- Frequência de compra e giro de estoque.
- Existência de substitutos adequados.
- Importância para públicos específicos.
- Sazonalidade e diferenças regionais.
- Papel do produto na estratégia da categoria.
Para aprofundar essa avaliação, a empresa também pode integrar os resultados à análise de cesta de compras e comportamento do consumidor, identificando relações entre produtos e hábitos de consumo.
Como integrar a Curva ABC ao gerenciamento de categorias?
O gerenciamento de categorias procura organizar produtos de acordo com necessidades de compra, desempenho comercial e objetivos estratégicos. Nesse processo, a Curva ABC funciona como uma ferramenta de diagnóstico.
Entretanto, a empresa precisa considerar que produtos e categorias exercem papéis diferentes. Alguns atraem consumidores, outros complementam compras recorrentes e determinados itens ganham relevância em períodos sazonais.
Assim, uma classificação ABC de toda a loja pode ser útil para uma visão geral, mas análises por categoria, subcategoria e cluster de lojas oferecem informações mais adequadas para decisões específicas.
Uma publicação da GS1 Brasil sobre gerenciamento por categorias destaca a importância de dados qualificados e do conhecimento do shopper para orientar decisões sobre mix, exposição, preço e promoções. Portanto, a Curva ABC oferece parte do diagnóstico, mas não substitui uma análise integrada da categoria.
Por que analisar a Curva ABC por categoria?
Imagine comparar um produto de alto giro da mercearia com um item de cuidados pessoais. As diferenças de frequência de compra, margem, preço e missão de consumo podem tornar essa comparação pouco útil para definir a exposição de cada categoria.
Por isso, a classificação por categoria permite compreender melhor a contribuição dos produtos dentro de grupos comparáveis. Além disso, favorece decisões mais coerentes sobre variedade, espaço e disponibilidade.
Curva ABC e planograma: como melhorar a exposição dos produtos?
O planograma orienta a organização dos produtos nas gôndolas e expositores. Ele define critérios de posicionamento, agrupamento, quantidade de frentes e utilização do espaço.
Ao integrar dados da Curva ABC com giro, margem, demanda e comportamento do shopper, o varejista consegue avaliar se a distribuição de espaço acompanha as necessidades comerciais da categoria.
Contudo, a classificação não determina automaticamente a melhor posição de cada item. Produtos com menor faturamento podem exercer funções relevantes na variedade, enquanto itens de alta venda podem exigir espaço adicional para evitar rupturas.
Para compreender melhor essa aplicação, conheça o conteúdo da THAGA GC sobre planograma de supermercado e sua importância na organização do ponto de venda.
Quais indicadores devem acompanhar a Curva ABC?
A classificação ABC oferece uma visão da concentração dos resultados. Entretanto, a empresa precisa de indicadores complementares para compreender o desempenho e identificar oportunidades.
| Indicador | O que revela | Decisão apoiada |
|---|---|---|
| Giro de estoque | Velocidade de renovação dos produtos | Reposição e compras |
| Margem bruta | Contribuição bruta relativa às vendas | Rentabilidade comercial |
| Ruptura | Falta de produtos esperados | Abastecimento |
| Cobertura de estoque | Tempo estimado de atendimento da demanda | Planejamento de pedidos |
| GMROI | Lucro bruto em relação ao estoque médio a custo | Eficiência do capital |
| Vendas por metro linear | Produtividade do espaço de exposição | Dimensionamento de gôndolas |
Além disso, a empresa pode combinar essas métricas com análise de cesta de compras, comportamento regional e dados de fidelidade. Dessa maneira, consegue compreender não apenas quanto cada produto vende, mas também como ele participa da experiência de compra.
A IBM, ao abordar a otimização de estoques apresenta a análise ABC entre as técnicas de priorização utilizadas na otimização de estoques. No varejo, essa classificação ganha maior utilidade quando a empresa também acompanha demanda, disponibilidade e necessidades de reposição.
Como aplicar a Curva ABC em diferentes segmentos?
A metodologia funciona em diferentes formatos comerciais. Entretanto, cada operação precisa adaptar os critérios às características do público, do sortimento e do canal.
A análise ajuda a identificar produtos essenciais, acompanhar a disponibilidade e compreender a contribuição de diferentes itens para o faturamento e o lucro bruto.
O método contribui para avaliar itens de grande volume, diferenças entre embalagens, comportamento de compra e prioridades de abastecimento.
A classificação pode apoiar a análise de produtos de higiene, beleza, conveniência e medicamentos, sempre respeitando as exigências regulatórias e a importância assistencial de determinados itens.
A Curva ABC ajuda a compreender a contribuição do portfólio por canal, cliente e região. Quando integrada a dados de sell-in e sell-out, pode revelar diferenças entre distribuição e demanda efetiva.
A análise por cluster permite identificar diferenças regionais e ajustar o sortimento conforme o perfil de consumo, evitando reproduzir decisões idênticas em lojas com demandas distintas.
Quais erros devem ser evitados na análise ABC?
Mesmo sendo uma metodologia relativamente simples, a Curva ABC pode levar a conclusões inadequadas quando a empresa utiliza dados inconsistentes ou interpreta os resultados sem considerar o contexto comercial.
- Confundir faturamento com lucro: vender mais não significa gerar maior rentabilidade.
- Ignorar a sazonalidade: datas comemorativas podem alterar temporariamente a importância dos produtos.
- Desconsiderar rupturas: produtos indisponíveis podem parecer menos relevantes do que realmente são.
- Eliminar automaticamente itens C: produtos de nicho podem ser essenciais para determinados consumidores.
- Comparar lojas diferentes sem segmentação: hábitos regionais influenciam os resultados.
- Usar períodos pouco representativos: oscilações pontuais podem distorcer a classificação.
- Não acompanhar as decisões: relatórios só geram valor quando orientam ações mensuráveis.
Com que frequência a Curva ABC deve ser atualizada?
A frequência depende da dinâmica comercial da empresa. Operações com grande volume de vendas e mudanças frequentes de demanda podem exigir revisões mais próximas.
Uma atualização mensal pode funcionar como ponto de partida para o acompanhamento comercial. Entretanto, categorias sazonais ou sujeitas a promoções intensas podem precisar de análises adicionais.
Além disso, decisões estruturais de sortimento devem considerar históricos mais amplos. Dessa forma, a empresa evita modificar o portfólio com base em oscilações temporárias.
Como transformar a Curva ABC em um plano de ação comercial?
O maior benefício da Curva ABC surge quando a empresa utiliza os resultados para orientar decisões. Por isso, a classificação precisa fazer parte de um processo contínuo de diagnóstico, planejamento, execução e acompanhamento.
Identifique as classes ABC por faturamento e lucro bruto. Analise diferenças entre categorias, lojas e períodos.
Cruze a classificação com giro, margem, ruptura, estoque e comportamento de compra.
Selecione problemas e oportunidades com impacto comercial relevante e possibilidade de intervenção.
Implemente ajustes de sortimento, abastecimento, exposição ou negociação, conforme o diagnóstico.
Compare os indicadores antes e depois das mudanças, considerando sazonalidade, promoções e outros fatores que possam influenciar o resultado.
Exemplo: como testar uma melhoria no sortimento
Imagine uma rede de supermercados que identifica uma categoria com grande quantidade de SKUs, baixa produtividade de espaço e rupturas recorrentes em produtos de alta demanda.
A equipe pode analisar a Curva ABC por faturamento e lucro bruto, investigar os produtos de menor contribuição e avaliar ajustes no sortimento e no planograma.
Em vez de aplicar as mudanças em toda a rede imediatamente, o ideal é testar a intervenção em lojas selecionadas, registrar o cenário inicial e acompanhar vendas, margem, ruptura e percepção dos consumidores.
Como a THAGA GC conecta análise de dados e gerenciamento de categorias?
A análise ABC é uma ferramenta importante, mas representa apenas uma parte da gestão comercial. Para construir um sortimento eficiente, a empresa precisa compreender também o comportamento do consumidor, o papel das categorias, a exposição e as condições de execução.
A THAGA GC atua com soluções de gerenciamento de categorias, análise de sortimento, planogramas e ferramentas que conectam planejamento comercial e execução no ponto de venda.
Dessa maneira, as empresas podem utilizar informações comerciais para orientar decisões mais estruturadas sobre produtos, categorias e espaços de exposição.
Checklist para aplicar a Curva ABC na sua empresa
Antes de utilizar a classificação para modificar o sortimento, confira se a análise contempla os principais critérios.
- O objetivo da análise está claramente definido?
- Os dados de vendas e custos são confiáveis?
- O período considera sazonalidade e promoções?
- A classificação foi realizada por categoria quando necessário?
- A análise diferencia faturamento de lucro bruto?
- Os produtos com rupturas foram identificados?
- O papel de cada produto no sortimento foi considerado?
- As diferenças entre lojas e regiões foram avaliadas?
- Existe um plano de ação com responsáveis definidos?
- Os resultados das mudanças serão acompanhados?
Perguntas frequentes sobre Curva ABC no varejo
Confira as principais dúvidas sobre a classificação ABC de produtos e sua aplicação na gestão de categorias.
A Curva ABC é o início de uma gestão de sortimento mais inteligente
A Curva ABC no varejo ajuda a compreender quais produtos concentram maior participação nas vendas, no lucro bruto ou no valor do estoque. Entretanto, sua verdadeira utilidade aparece quando a empresa transforma esses dados em decisões comerciais.
Ao integrar a classificação com giro, margem, ruptura, comportamento do consumidor e gerenciamento de categorias, o varejista consegue avaliar o sortimento de maneira mais completa e identificar oportunidades de melhoria.
Portanto, a Curva ABC não deve ser apenas uma tabela de classificação. Ela precisa integrar uma rotina de análise, planejamento, execução e acompanhamento, respeitando as particularidades de cada categoria e operação.
Para transformar dados em estratégias de sortimento e exposição, conheça as soluções de gerenciamento de categorias da THAGA GC.


Comentários:
Nenhum comentário foi feito, seja o primeiro!